Субсидиарная ответственность.
«Ужесточение порядка привлечения к субсидиарной ответственности по долгам организации во многом продиктовано потребностью передела собственности. Кроме того, сегодня субсидиарная ответственность - эффективный инструмент налогового администрирования и пополнения бюджета. А руководители предбанкротного бизнеса ведут себя как малыши, думающие, что надежно спрятались, просто закрыв лицо руками».
Согласны вы с этими утверждениями? Или нет?
Содержание
Ранее нами был опубликован ГИД по субсидиарной ответственности собственников и руководителей компаний на основе 375 арбитражных дел за 2017-2019 гг. Во второй версии мы продолжили работу: добавили дела 2020 года. А затем, в третьей, проанализировали актуальный период и сравнили его с предыдущими.
Поэтому теперь мы представляем ГИД по делам о субсидиарной ответственности за три периода: 2017-2019 гг. (375 дел), 2020 г. (89 дел) и 2024 - начало 2025 г. (136 дел). Продолжение работы позволило нам увидеть практическое развитие «темы» субсидиарной ответственности в динамике. Обозначить основные тренды, а значит максимально реалистично оценивать перспективы работы с «субсидиаркой». Особенности динамики показателей и тенденций мы пометили подзаголовком «ТРЕНДЫ».
Оговоримся сразу о границах выборки. 2024 год представлен первым полугодием, 2025 год - январем и началом февраля. Этого достаточно, чтобы увидеть направление изменений. Но по редким основаниям, где в периоде всего одно-два дела, выводы делать нельзя, и мы так и пишем. Все доли мы считаем от количества дел в периоде, так же как в предыдущих версиях Гида, поэтому цифры разных периодов можно сравнивать напрямую.
И еще одна оговорка. В 2017-2019 гг. 92% споров суды рассматривали по старой ст. 10 Закона о банкротстве, а в 2024 - начале 2025 г. большинство споров идет уже по главе III.2 (подробнее в п. 6). Поэтому, очевидно, часть изменений в цифрах (как в минус, так и в плюс для сторон) объясняется сменой правил, а не поведением бизнеса.
Также напоминаем, что для аналитики мы взяли только Уральский федеральный округ, поскольку:
Если серьезно, то по итогу территориально ограниченного анализа действительно удалось прийти к внятным результатам, которых бы не было, «размазав» мы 600 дел по всей стране. Иначе получилось бы как со средней зарплатой по последним данным Росстата… «есть ложь, есть наглая ложь, а есть статистика»(с).
И последняя вводная. Сугубо юридических разъяснений и комментариев по теме субсидиарной ответственности достаточно много и смысла повторять их и анализируемые ими документы нет никакого. Наша задача, как обычно, человеческим языком объяснить собственникам, руководителям бизнеса и их пособникам основные нюансы, риски и что можно/нужно делать, а чего нельзя ни при каких обстоятельствах.
Мы позволили себе не указывать ссылки на конкретные нормы закона и разъяснительные письма, чтобы пожалеть глаза читателя, но поделились конкретными судебными решениями.
Сравнение судебной практики трех периодов позволило сделать следующие ключевые выводы:
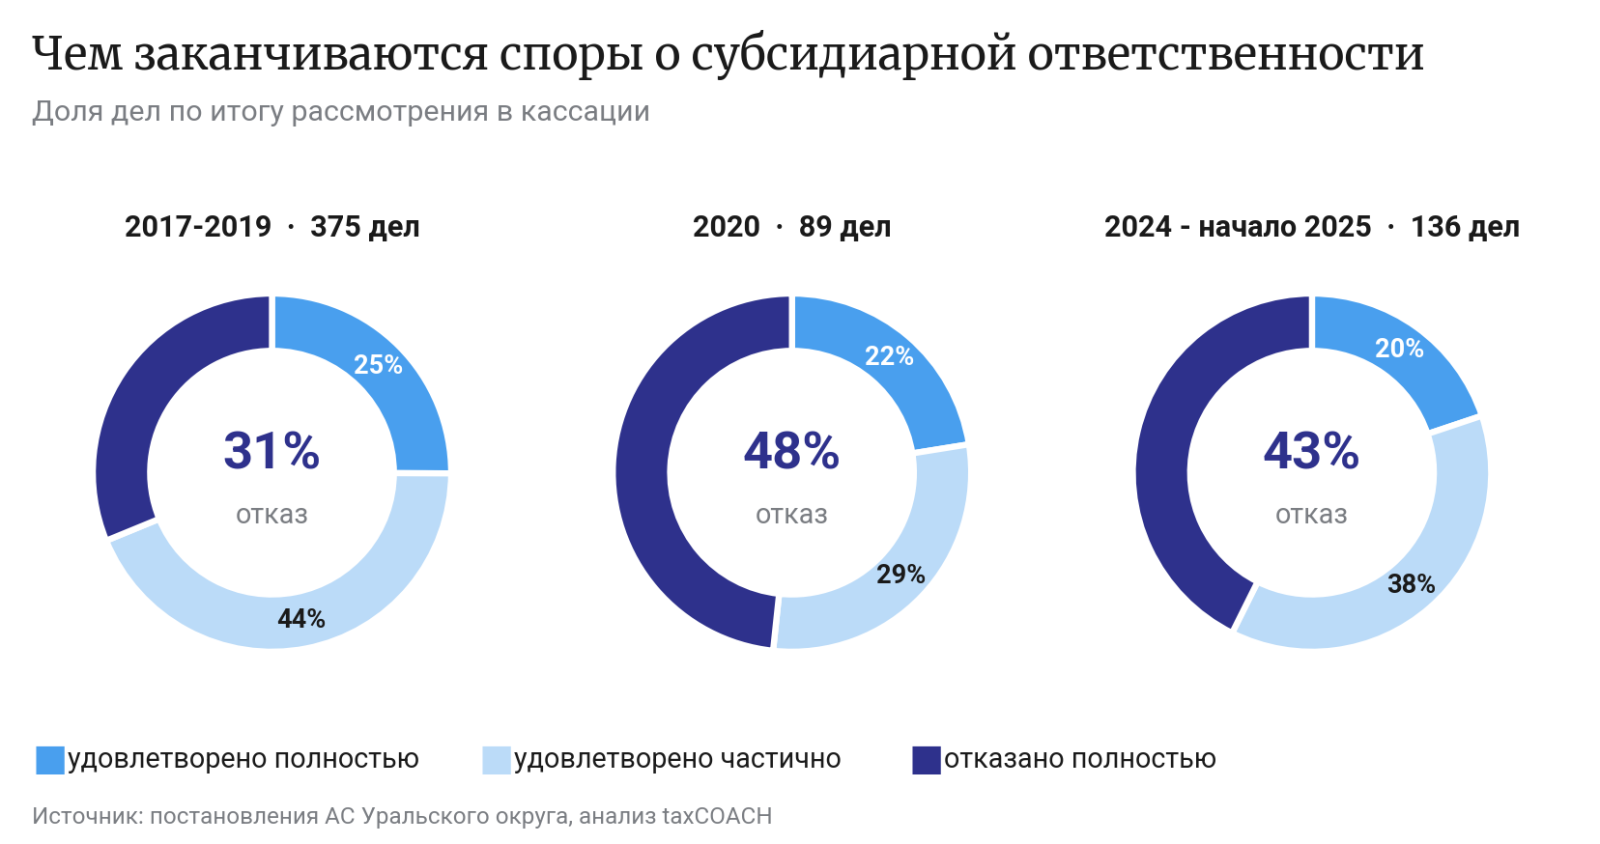
Анализ соотношения удовлетворенных и неудовлетворенных дел показывает, что в 2017-2019 годы суды полностью отказали в удовлетворении требований о привлечении к субсидиарной ответственности (далее - СО) в 31,2% дел, соответственно, в 68,8% дел привлекли к ответственности. В 2020 году доля отказов подскочила до 48,3%. В 2024 - начале 2025 года суды отказали в удовлетворении требований о привлечении к субсидиарной ответственности в 42,6% дел, удовлетворив полностью или частично требования в 57,4% дел.
Как видим, несмотря на рост количества отказов, суды все так же в большинстве случаев привлекают к субсидиарной ответственности.
При этом рост количества отказов не стоит объяснять только тем, что кредиторы стали чаще обращаться в суд сами. Это действительно так: кредиторы (включая налоговый орган) выступали заявителями в 22,9% дел 2017-2019 гг., в 42,7% дел 2020 г. и в 36,8% дел 2024 - начала 2025 г., а 31 дело из 136 в последнем периоде рассмотрено вне рамок дела о банкротстве. Из таких споров видно, что кредиторы обладают меньшей информацией об обстоятельствах банкротства, чем арбитражный управляющий. Часто кредиторы настаивают лишь на обстоятельствах, связанных с образованием задолженности только перед ними (то есть конкретным кредитором - заявителем). Арбитражный же управляющий в спорах о привлечении к СО в ходе процедуры банкротства предоставляет широкий круг обстоятельств, более качественную доказательственную базу. Но вне рамок дела о банкротстве суды отказывают лишь немногим чаще (45,2%), чем в самой процедуре (41,9%). Но и в процедурах банкротства отказов стало заметно больше, чем в 2017-2019 гг. Значит, дело не только в заявителях: суды в целом требуют от них более качественных доказательств. Поэтому говорить о снижении рисков, опираясь только на рост числа отказов, нельзя. А вот о том, что у готовых защищаться документами шансов стало больше, говорить можно.
ТРЕНДЫ: В большинстве дел требования о привлечении к субсидиарной ответственности по-прежнему удовлетворяются. Но доля полных отказов выросла: 31,2% в 2017-2019 гг., 48,3% в 2020 г., 42,6% в 2024 - начале 2025 г. Скачок пришелся уже на 2020 год. Суды стали глубже разбираться в причинах банкротства и чаще отказывают, если заявитель не доказал ни момент объективного банкротства, ни связь действий КДЛ с ним. Например, кредитор обратился с отдельным иском о привлечении к субсидиарной ответственности КДЛ за неподачу заявления должника и за невозможность погашения требований кредиторов в связи с непередачей документации должника. Отказано. Признаки несостоятельности на заявленную дату не установлены. По счету должника проходили обороты, должник уплачивал налоги, заработную плату, получал денежные средства от контрагентов. Документация передавалась КУ, указанные сделки не могли привести к банкротству должника (Постановление от 05.06.2024 по делу № А50-773/2023).
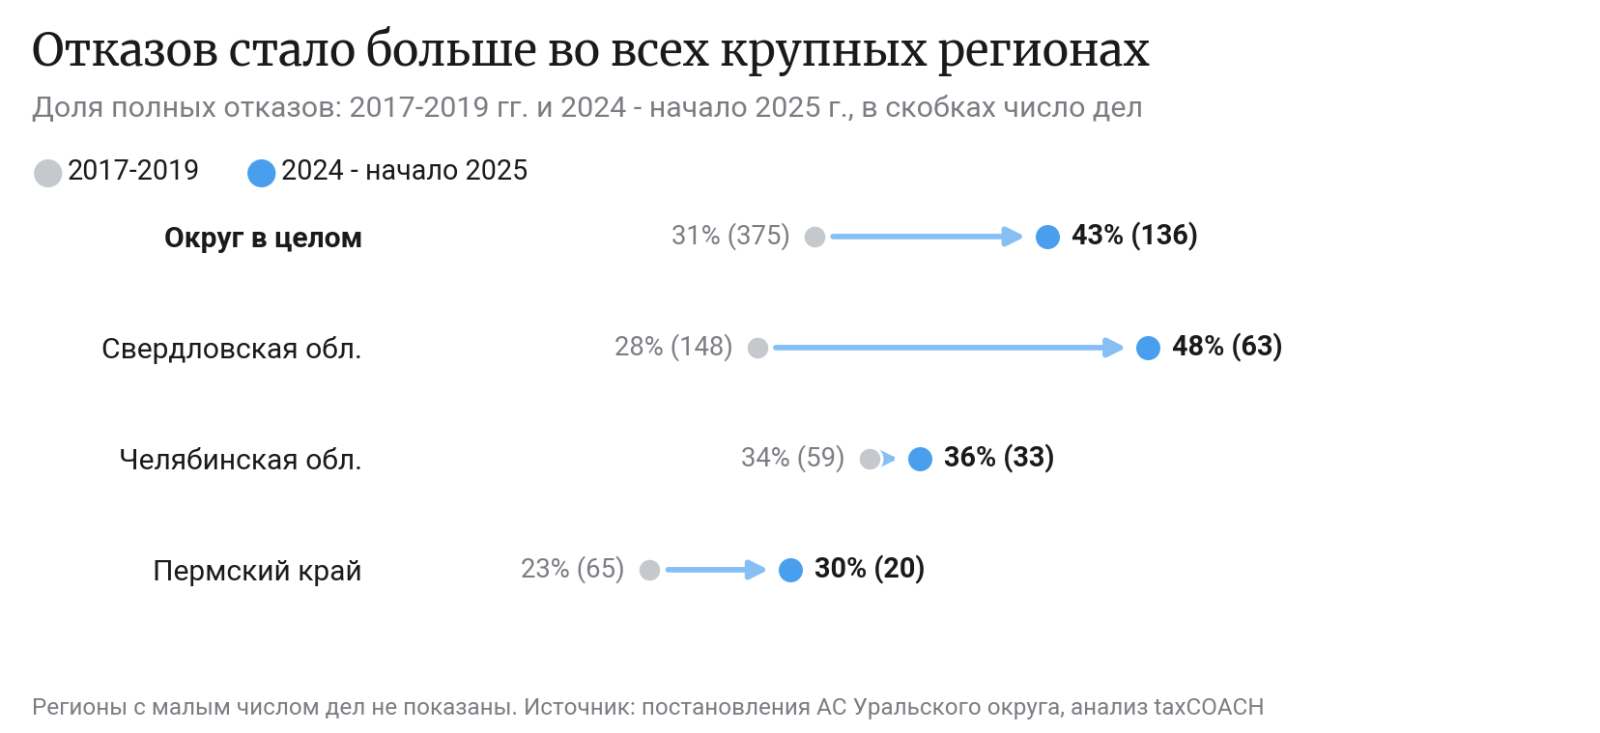
Рост отказов виден во всех трех крупнейших регионах округа, сильнее всего в Свердловской области.
Если говорить о деньгах, то средний размер заявленных требований по субсидиарной ответственности в 2017-2019 годы на одно дело - 110 млн (без одного выбивающегося из общей массы дела на 22,9 млрд), по удовлетворенным требованиям - 81 млн. Средний размер субсидиарной ответственности на одно привлекаемое лицо, соответственно, 43 млн по заявленным и 47 млн по удовлетворенным требованиям. В 2020 году на одно дело в среднем заявляли 116 млн, а удовлетворяли 21 млн.
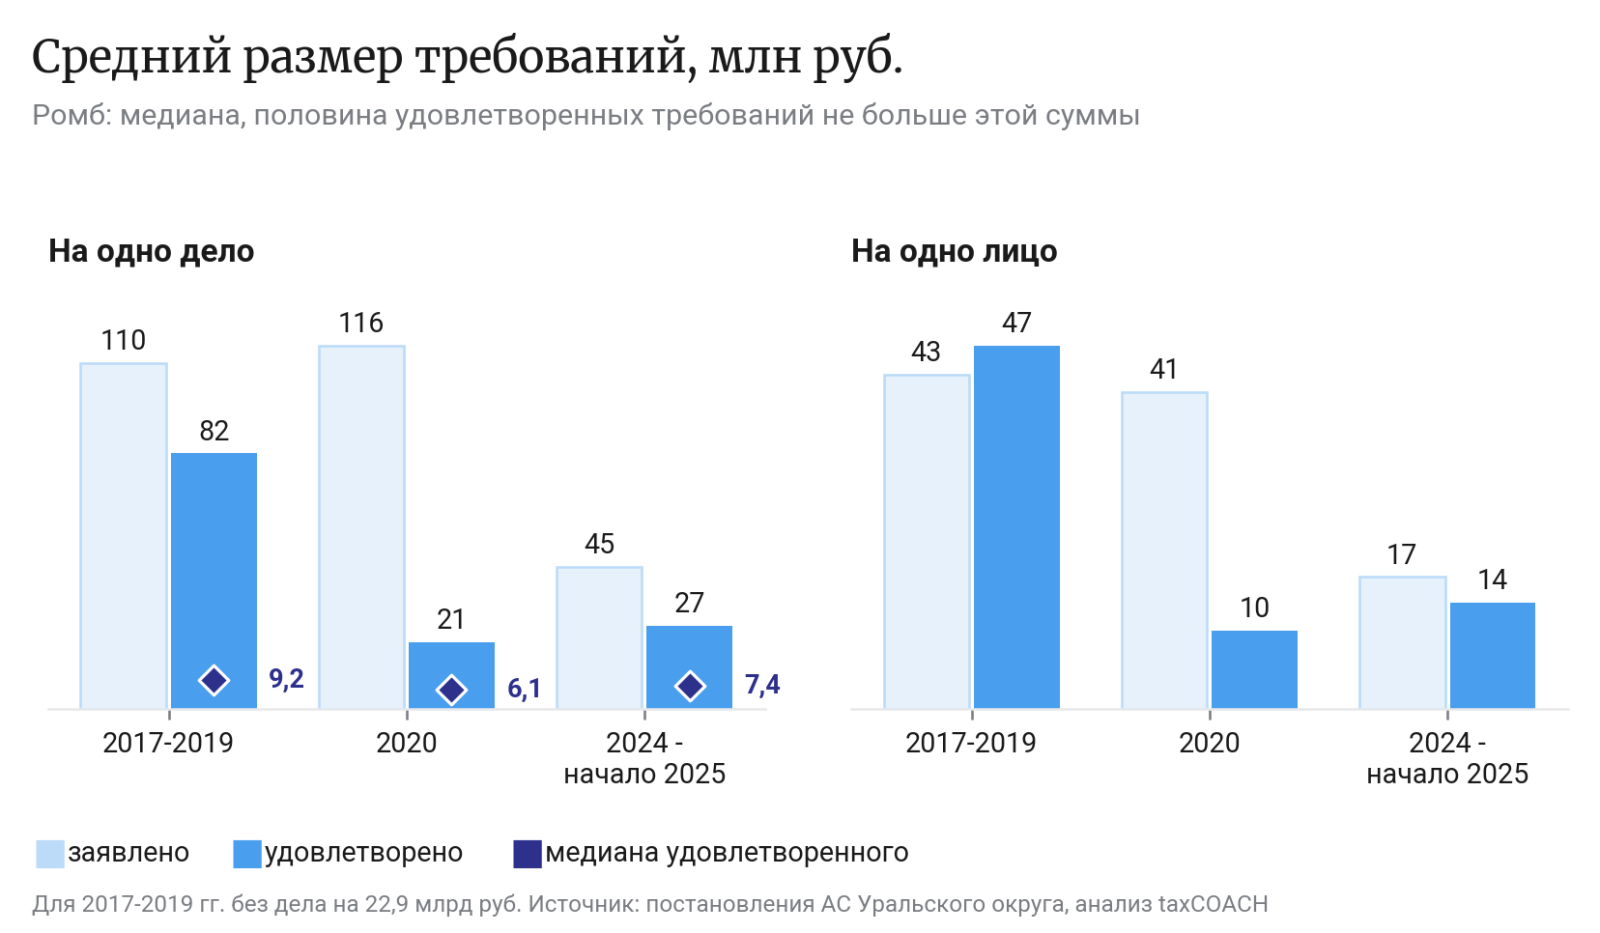
Средний размер заявленных требований по субсидиарной ответственности в 2024 - начале 2025 года на одно дело - 45 млн, по удовлетворенным требованиям - 27 млн. Средний размер субсидиарной ответственности на одно лицо, соответственно, 17 млн по заявленным и 14 млн по удовлетворенным требованиям.
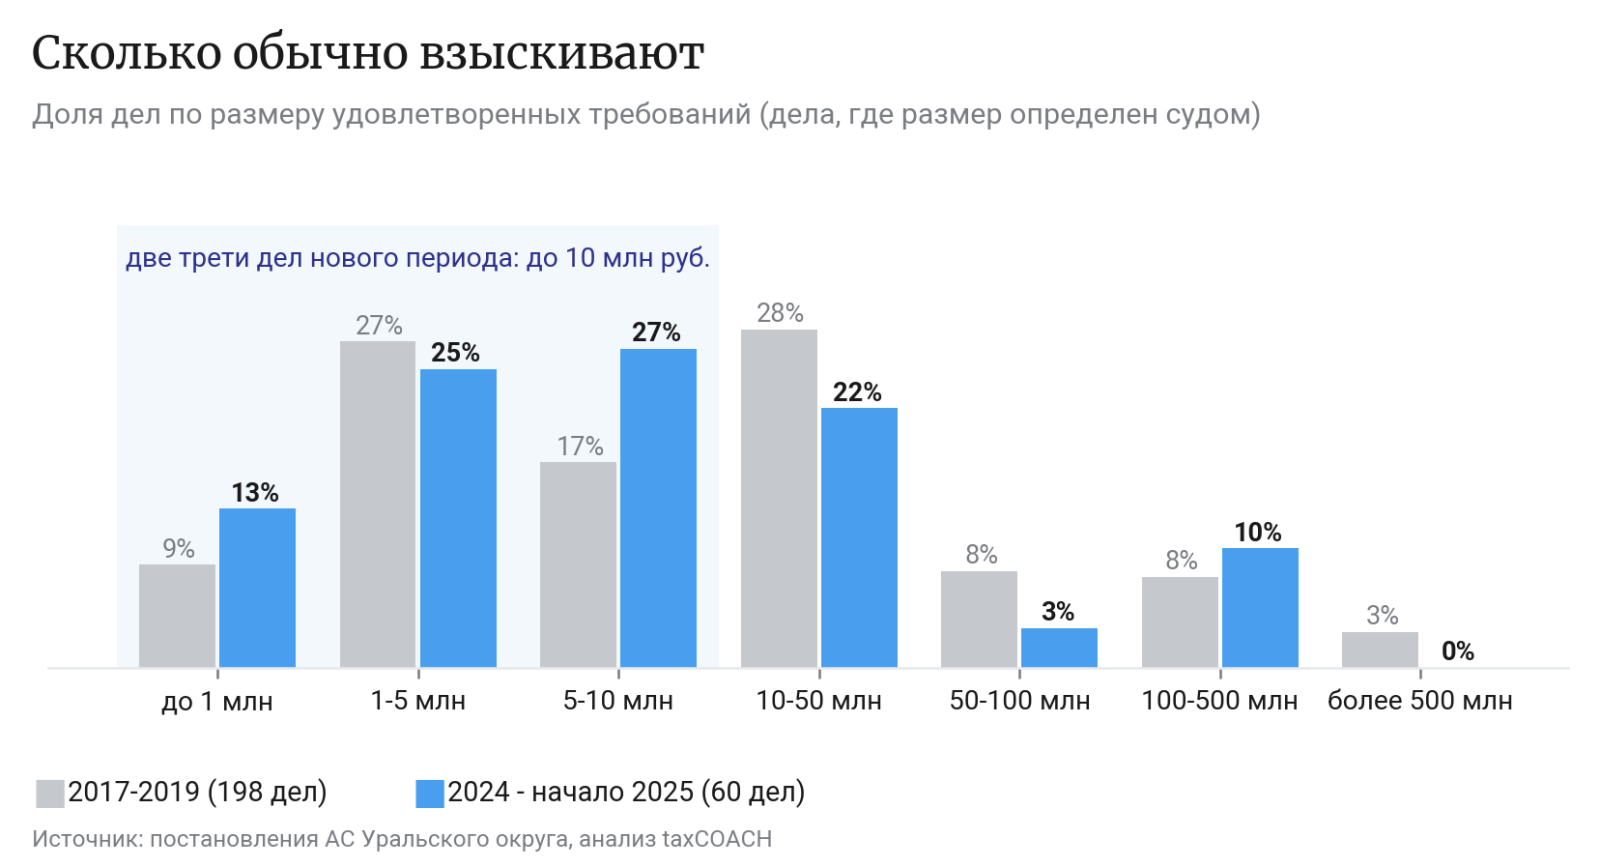
Таким образом, средние размеры как заявленных, так и удовлетворенных требований в новом периоде заметно сократились. Но средние цифры в таких спорах сильно зависят от нескольких крупных дел. В 2017-2019 гг. встречались дела на 2,5 и 3,2 млрд, а в 2024 - начале 2025 г. самое крупное удовлетворенное требование составило 498 млн. Если же смотреть на типичное дело, картина спокойнее: половина удовлетворенных требований не превышала 9,2 млн в 2017-2019 гг. и 7,4 млн в 2024 - начале 2025 г. То есть типичный размер ответственности почти не изменился, из выборки ушли в основном крупные дела.
Однако нужно учесть, что по ряду дел размер субсидиарной ответственности не заявлялся, поскольку еще не был определен к моменту подачи заявления. Таких дел стало больше: 10,9% в 2017-2019 гг. и 25,7% в 2024 - начале 2025 г. Арбитражные управляющие все чаще подают заявления о привлечении к субсидиарной ответственности не дожидаясь окончания проведения всех мероприятий процедур банкротства, чтобы как можно скорее наложить обеспечительные меры на имущество привлекаемых лиц. Соответственно, при подаче заявления размер субсидиарной ответственности еще не определен. Также и при удовлетворении требований примерно в каждом четвертом деле определение размера ответственности отложено до окончания расчетов с кредиторами.
Поэтому указанная динамика не может однозначно говорить о смягчении в привлечении к ответственности, а скорее свидетельствует об изменении подходов к инициированию и рассмотрению соответствующих споров.
Как видим, риски привлечения к субсидиарной ответственности остаются высокими, а размеры субсидиарной ответственности достаточно внушительные. Поэтому важно понимать что же такое субсидиарная ответственность, кто и по каким основаниям может быть привлечен к субсидиарной ответственности. Разберемся во всем по порядку.
субсидиарная ответственность за неподачу (несвоевременную подачу) заявления должника (ст. 61.12 Закона о банкротстве);
ответственность за нарушение банкротного законодательства (ст. 61.13 Закона о банкротстве);
ответственность за убытки, причиненные должнику (ст. 61.20 Закона о банкротстве).
В каждом случае есть свои юридические и практические нюансы, однако нам нужен общий срез и целостное практическое понимание.
Это физические или юридические лица, которые не более чем за 3 года до возникновения у компании признаков банкротства, а также после их возникновения до принятия судом заявления о банкротстве контролировали (имели возможность и право) принимаемые в компании решения, заключали сделки от ее имени, определяли их условия.
Запомните: за три года до возникновения признаков неплатежеспособности. Этот момент может возникнуть задолго ДО возбуждения самой процедуры, а потому, в действительности, ответчиков может быть много, как и оснований требований к ним.
«Возможность определять действия должника» может достигаться следующими способами:
При этом Закон устанавливает презумпцию (которую вы вправе доказательно опровергнуть в суде) наличия статуса КДЛ у:
руководителя должника или его управляющей компании;
члена исполнительного органа (=член правления. Однако член совета директоров автоматически не признается КДЛ, поскольку этот орган является не исполнительным, а наблюдательным);
ликвидатора должника, члена ликвидационной комиссии;
лица, имевшего право самостоятельно либо совместно с заинтересованными лицами распоряжаться более чем половиной долей в уставном капитале ООО (в акционерном обществе - 50% и более голосующих акций) либо имевшего право назначать (избирать) руководителя должника;
лица, извлекавшего выгоду из незаконного или недобросовестного поведения руководящих должником лиц (не только физические, но и юридические).
То есть, наличие статуса директора и/или владение более чем половиной уставного капитала общества и/или статус выгодоприобретателя автоматически делает вас ответчиком по субсидиарке, если вы не докажете обратного.
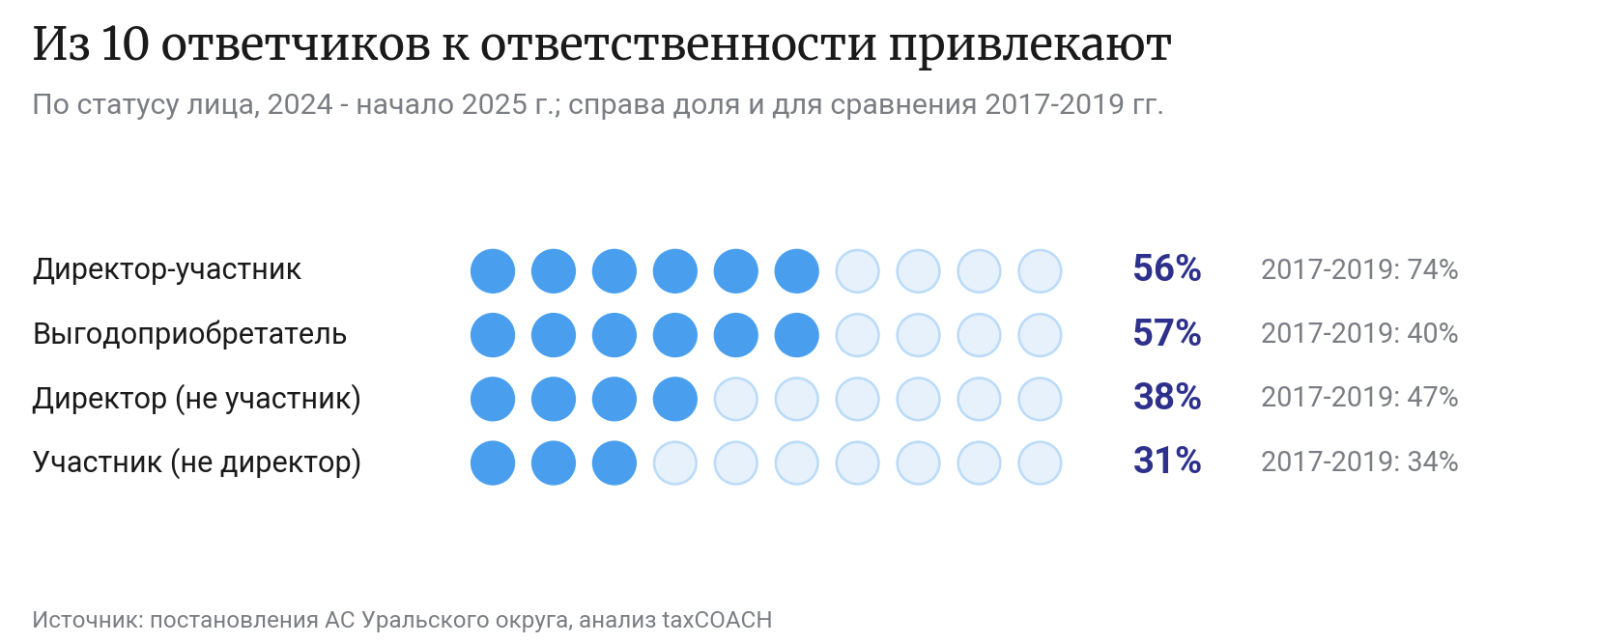
При этом, статистически, совмещение должностей директора и участника компании заметно увеличивает риски. В 2017-2019 гг. к ответственности привлекли 74% директоров-участников, к которым было подано заявление, и только 47% директоров, не являвшихся участниками. В 2024 - начале 2025 г. эти доли снизились до 56% и 38%, но разрыв сохранился.
Обратите внимание на текущую формулировку закона: для ООО презумпция работает, если доля больше половины. Участник с долей ровно 50% под нее не подпадает, хотя привлечь его можно по другим основаниям (пример с двумя участниками по 50% мы приводим в п. 5).
При этом кто такие руководители, участники, ликвидаторы компаний всем понятно. Но кого же считают лицами, извлекшими выгоду из недобросовестного поведения руководящих должником лиц?
К настоящему времени в судебной практике примерами выгодоприобретателей являются следующие лица:
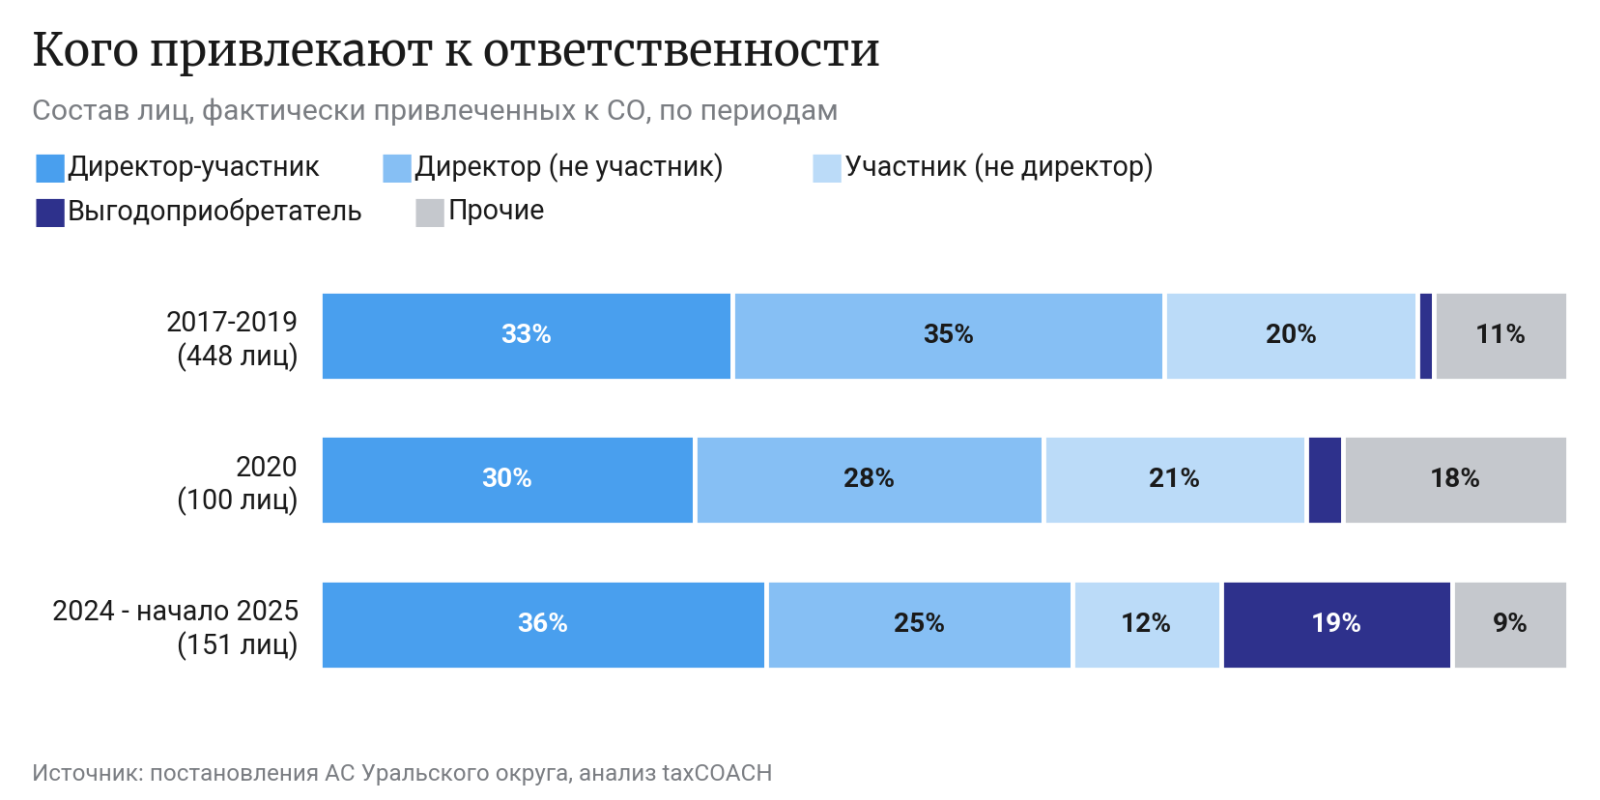
Среди лиц, фактически привлеченных к СО, в 2017-2019 годы первые три места заняли директора (ЕИО) компаний (34,6%), директора-участники (33,0%) и участники (20,3%). В 2020 году соотношение было близким. В 2024 - начале 2025 года первые три места заняли директора-участники (35,8%), директора (ЕИО) (24,5%) и выгодоприобретатели (18,5%). Участники без директорских полномочий опустились до 11,9%.
Как видим, на протяжении всего анализируемого периода сохраняется популярность привлечения к субсидиарной ответственности директоров и участников компаний, а в последний период заметно выросла доля выгодоприобретателей. Сама эта категория не новая: презумпция контроля выгодоприобретателя действует с 2017 года, но раньше таких лиц привлекали единично.
ТРЕНДЫ: стабильным остается привлечение к ответственности директоров и участников компаний. Укрепилась категория выгодоприобретателей: в 2024 - начале 2025 года заявления подавались к 49 таким лицам, привлечены 28. Для сравнения, в 2017-2019 гг. их было 15 и 6. Также к ответственности привлекаются лица из всех категорий ответчиков, включая должностных лиц должника, доверенных лиц, фактических руководителей. При этом в среднем в каждом деле по-прежнему два-три ответчика, а привлекают из них в среднем одного.
Важно: юридические лица также активно привлекаются к субсидиарной ответственности, в том числе привычные ООО, участвующие в других организациях либо являющиеся управляющими компаниями или выгодоприобретателями по сделкам. Это может быть принципиально важным для холдинговых структур.
Наряду с другими лицами к субсидиарной ответственности привлечено ООО, являющееся управляющей компанией должника. Кроме того, к ответственности привлечена не только управляющая компания, но и её руководитель.
Контролирующие лица привлечены к ответственности так как выводили деньги должника при наличии скрытых признаков неплатежеспособности, а также в период снижения выручки должника в результате падения цен на рынке никеля, что привело к банкротству. Соответственно, осознавали, что это приведет к банкротству Постановление от 20.06.2024 по делу N А76-26407/2017.
Как уже указывалось, к ответственности все чаще привлекаются выгодоприобретатели. А они как правило являются юридическими лицами из группы компаний. Два ООО-контрагента по недействительным сделкам привлечены за доведение до банкротства. При наличии задолженности перед кредиторами должником совершены сделки по безвозмездному выводу активов в пользу аффилированных лиц-выгодоприобретателей Постановление от 23.04.2024 по делу № А60-61575/2022.
Также стоит отметить немалую роль сайтов, которые способствуют установлению взаимосвязи группы компаний и выдают их бенефициаров.
С директора-номинала и с фактического руководителя должника взысканы убытки. Участник и директор номиналы. Фактический бенефициар был установлен ввиду следующего. Бенефициар являлся единственным лицом, имеющим возможность удаленного управления счетом. Он являлся работником должника-менеджером, имел доверенность на распоряжение счетами должника. Связь компаний группы прослежена через общность сайта. Ранее сайт должника принадлежал другой компании, руководителем которой является жена бенефициара. Также сайт отсылает к другому обществу, в котором руководителем являлся сам бенефициар. При этом бенефициар имел значительный руководящий опыт работы, а у банкрота устроен обычным менеджером с низкой зарплатой, что не соответствует его значительному управленческому опыту. Номинал иных работников, кроме бенефициара не знал. Номинал привлечен поскольку передача своих функций по управлению счетами должника бенефициару, не лишает его обязанностей по контролю за деятельностью организации, руководителем которой он является. Убытки причинены ввиду перечисления денежных средств должника в отсутствие встречного исполнения Постановление от 05.02.2024 по делу № А71-19002/2018.
В другом деле статус конечного бенефициара установлен из отзыва поставщика с детальным описанием взаимодействия с бенефициаром, из пояснения, представленного в банк бенефициаром от имени должника, из публикаций его интервью в сети Интернет, из которых усматривается, что бенефициар позиционировал себя в качестве владельца сельскохозяйственного предприятия. Являлся займодавцем для материнской компании должника, в связи с чем мог получать денежные средства от деятельности должника через распределение прибыли учредителю. Контролирующими должника лицами совершались последовательные действия, направленные на поэтапный вывод используемых в производственной деятельности активов (земельного участка, крупного рогатого скота, техники и производственного оборудования) что в конечном итоге привело к неплатежеспособности должника Постановление от 27.01.2025 по делу № А60-9895/2014.
Ответственность наступает и при переводе бизнеса на другое лицо.
К субсидиарной ответственности привлечены участник-директор и новое общество за создание зеркального бизнеса с заведомым разделением предпринимательской деятельности на убыточные (должник) и прибыльные (новое общество) центры. Должник занимался производством промышленных машин и оборудования по проектам, разработанным участником-директором. Активами должника являлись изготовленные им товары и непосредственно профессиональные знания и навыки участника-директора, который является конструктором-нестандартником, создававшим уникальное оборудование по своим чертежам. В связи с неисполнением должником договорных обязательств по изготовлению и поставке двух промышленных подъемников и взысканием с должника денежных средств, полученных должником на изготовление, должник фактически прекратил производственную деятельность, т.к. участник-директор решил больше не заниматься данной деятельностью. Таким образом, должник при наличии установленной судебным актом задолженности перед кредитором прекратил осуществление хозяйственной деятельности, дочь участника-директора в период рассмотрения спора между кредитором и должником создала организацию, занимающуюся той же деятельностью, что и должник, на основании документов разработанных участником-директором для должника, при консультировании непосредственно участником-директором, с переводом сотрудников в новую организацию. При этом на сайте нового общества указаны контактные данные участника-директора, вход в интернет-банкинг осуществляется через общий компьютер и IP-адрес, большинство контрактов с поставщиками и покупателями перезаключены на новую компанию Постановление от 13.02.2024 по делу N А60-10109/2021.
Перевод бизнеса подтверждает также резкое снижение балансовых показателей в отсутствие объективных причин.
На конец 2020 года общество имело чистую прибыль в размере 490 000 руб., на конец 2021 убыток в размере 5 835 000 руб., а запасы, финансовые и другие оборотные активы значительно снизились в 2021 году, в то же время, разумные объяснения относительно хозяйственной деятельности общества, приведшей к снижению активов должника, и, как следствие, невозможности исполнить взятые на себя обязательства в результате обстоятельств независящих от контролирующих лиц, со стороны ответчика не представлены. Аналогичный бизнес по адресам (ранее используемых должником) был продолжен ответчиком через другие подконтрольные ему юридические лица, не отвечающие по долгам кредитора. В результате, участник-директор привлечен к субсидиарной ответственности Постановление от 01.02.2024 по делу N А07-17545/2022.
Ответственность наступает также и за брошенный бизнес.
После образования задолженности компания оказалась брошенной. Перестала осуществлять деятельность, прекращены операции по счетам. Это повлекло банкротство Постановление от 29.03.2024 по делу N А76-37829/2018.
В другом деле после обращения кредитора за взысканием должник был исключен из ЕГРЮЛ как недействующее лицо. По заявлению кредитора суд взыскал убытки с директора-участника и другого участника (!с долей 24,5%) в размере неисполненного обществом денежного обязательства. Суд посчитал, что вместо продолжения нормальной хозяйственной деятельности и выплаты долгов (перевод бизнеса) директором было создано новое ООО. После вынесения судебного акта о взыскании с должника задолженности имело место движение денежных средств по счету. Денежные средства перечисляли аффилированному лицу с назначением по договору займа при наличии независимого кредитора. При этом в дальнейшем по должнику не сдана бухотчетность, чем было создано формальное основание для исключения из ЕГРЮЛ. Подконтрольное ответчикам лицо намеренно не рассчиталось по долгам, было "брошено" его участниками, продолжившими предпринимательскую деятельность посредством иных коммерческих организаций Постановление от 29.01.2025 по делу № А76-26722/2023.
Ответственность наступает и в случае исключения из ЕГРЮЛ недействующего юридического лица.
Кредитор взыскал задолженность в судебном порядке. После чего должник был исключен из ЕГРЮЛ в связи с недостоверностью сведений. Директор-единственный участник не приняла меры по расчету с кредитором. При отсутствии денежных средств - не провела в установленном порядке ликвидацию должника, в том числе путем банкротства. Согласно данным бухгалтерской отчетности у должника имелись активы в сумме, значительно превышающей задолженность перед кредитором. Ответчик не представила суду сведения о причинах, по которым должник не произвел расчеты с кредитором до исключения из ЕГРЮЛ, а имеющиеся активы потрачены на иные нужды. Поэтому суд счел, что именно поведение ответчика как контролирующего общество лица привело к невозможности полноценной проверки доводов истца о причинах указанных действий. В связи с чем, директор-участник привлечена к ответственности Постановление от 16.01.2025 по делу N А60-34899/2023.
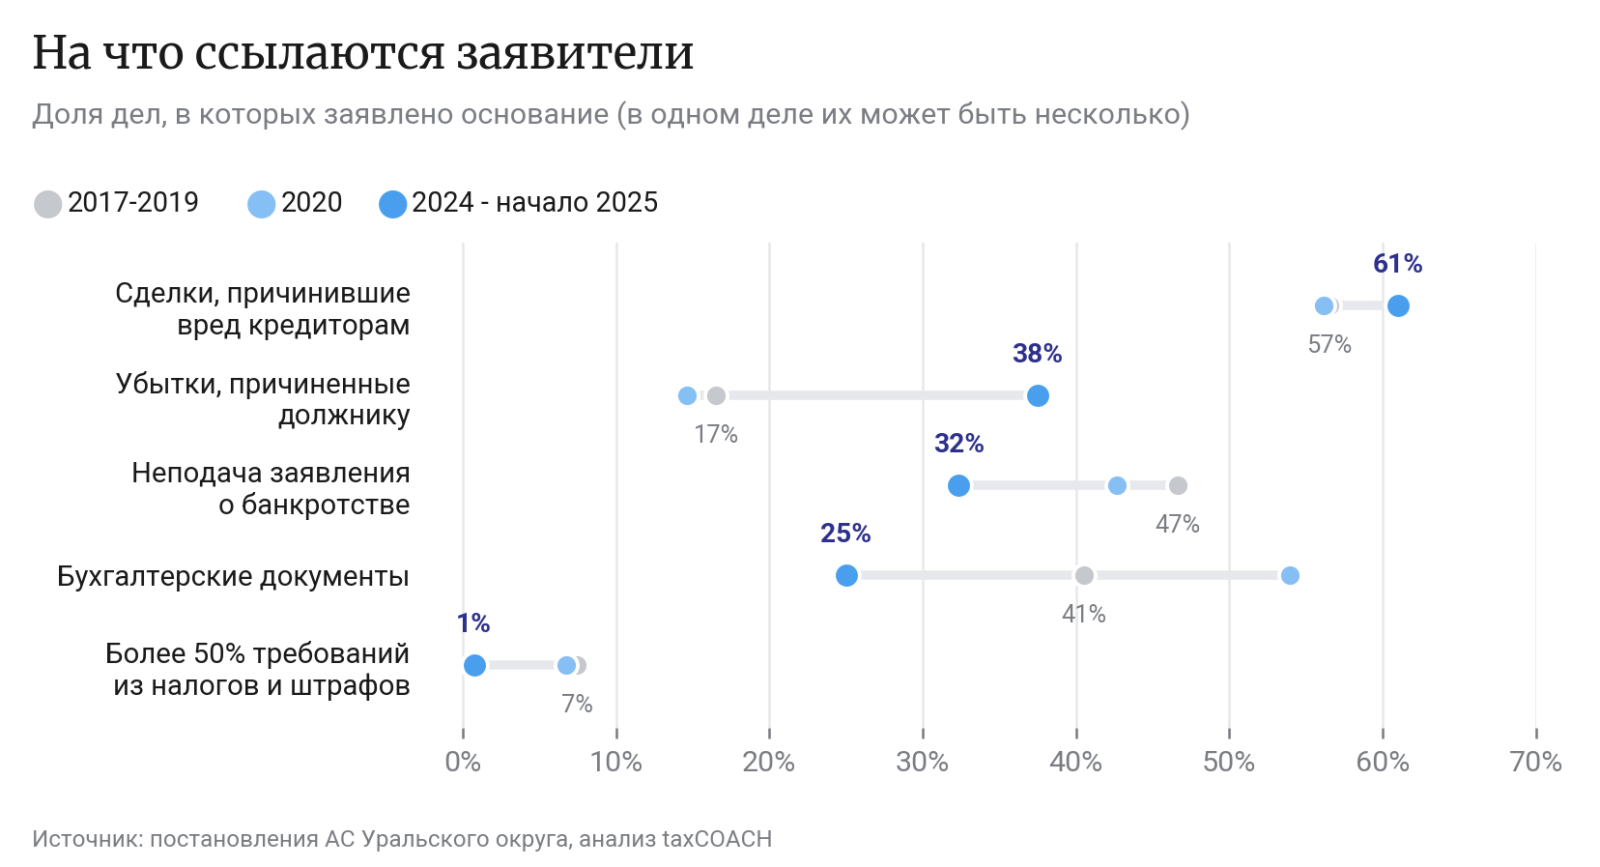
То есть, лицо совершило какую-то сделку. Либо одобрило ее. Это самая распространенная презумпция и чаще всего встречаемое в рассмотренных делах основание ответственности в каждом анализируемом периоде: в 2017-2019 гг. оно заявлялось в 56,5% дел, в 2020 г. в 56,2%, в 2024 - начале 2025 г. в 61,0%. Как правило, данное основание связано с выводом активов. В кризисных условиях подавляющее большинство руководителей старается максимально спасти значимое имущество компании, выводя его из-под возможного взыскания кредиторов и подставляя тем самым себя под личную имущественную ответственность. В действительности парадоксальная ситуация порой складывается: директор вывел активы Должника на подконтрольного субъекта на 1 млн рублей, а в итоге получил субсидиарную ответственность на 12 млн. И вполне можно было бы этого не допустить, заранее подумав о последствиях и перенаправив усилия на обеспечение доказательств разумности своего руководства и принятых предпринимательских решений. Субсидиарной ответственности можно было бы вообще избежать. Хотя объяснение этому есть: когда активы выводились, законодательство и практика были другими. Все так делали. И всем сходило с рук. Поэтому сейчас и получается, что действия трех-пяти-десятилетней давности оцениваются сквозь призму нового, ужесточенного подхода.
В преддверии банкротства компании из ее активов было выведено транспортное средство Honda Accord посредством цепочки сделок сначала по договору купли-продажи брату директора, затем по договору купли-продажи подконтрольному директору ООО. Цена автомобиля по сделкам была существенно ниже рыночной, составляла 4 800 руб., доказательства оплаты отсутствовали. Суды посчитали, что автомобиль выбыл в пользу аффилированного лица по чрезмерно заниженной стоимости и в отсутствии доказательств оплаты с целью неисполнения обязательств перед кредиторами. В результате, с директора взысканы убытки в размере стоимости транспортного средства 600 000 руб. Ссылки директора на неудовлетворительное техническое состояние машины, погашение стоимости посредством амортизации, пропуск срока исковой давности с момента подписания договора с братом не помогли Постановление от 11.06.2024 по делу № А76-16795/2018;
Для получения банковских кредитов в балансе предприятия была создана видимость финансового благополучия путем учета неликвидных векселей на 275 млн долларов США, безвозмездно полученных от иностранной компании. К моменту, когда векселя могли быть предъявлены к оплате, векселедатель был ликвидирован. Отражение в отчетности вексельной дебиторской задолженности позволило предприятию получать кредиты в банке и перечислять полученные денежные средства по договорам займа лицам из группы компаний. Впоследствии права требования по займам уступались оффшорному лицу без перспектив оплаты. Суд пришел к выводу, что указанные сделки по получению векселей и выводу денежных средств привели к банкротству предприятия, в связи с чем привлек контролирующих должника лиц к субсидиарной ответственности. Также привлек за неподачу заявления о банкротстве поскольку задолго до возбуждения дела о банкротстве обязательства должника в значительной степени не были обеспечены его активами. Определение размера субсидиарной ответственности суд приостановил до окончания расчетов с кредиторами, грозит более 15 млрд руб. Постановление от 20.06.2024 по делу № А76-26407/2017;
Незадолго до возбуждения дела о банкротстве, а также во время процедуры банкротства, компания безвозмездно уступила свою дебиторскую задолженность аффилированному лицу. Впоследствии дебиторы погасили задолженность в пользу аффилированного лица. В итоге суд взыскал с собственника компании убытки, поскольку в результате безвозмездного вывода активов (дебиторской задолженности) должник лишился возможности получения денежных средств, которые могли быть направлены на удовлетворение требований его кредиторов Постановление от 19.03.2024 по делу № А60-60179/2022;
Должником были приобретены векселя Сбербанка. Далее коммерческий директор должника обналичил векселя. Оплата должнику за векселя не поступала. Поскольку данные действия проводились при наличии неисполненных обязательств перед кредитором коммерческий директор и владелец должника были привлечены к субсидиарной ответственности за доведение до банкротства Постановление от 23.04.2024 по делу № А60-50408/2021;
В деле о банкротстве строительной компании к субсидиарной ответственности привлечены бенефициар группы компаний и директор должника за совершение сделок по отчуждению имущества должника, признанных недействительными в деле о банкротстве. Должником под контролем указанных лиц выведено недвижимое имущество по договорам продажи объектов незавершенного строительства, договорам участия в долевом строительстве в пользу аффилированных лиц, без какого-либо эквивалентного возмещения. Данные действия привели к банкротству и невозможности расчетов с кредиторами Постановление от 01.04.2024 по делу № А76-22345/2019.
ТРЕНДЫ: сделки остаются основанием номер один, и их доля даже немного выросла (с 56,5% до 61,0% дел). Вывод активов в преддверии банкротства по-прежнему самая частая ошибка бенефициаров, и оборачивается она привлечением их к субсидиарной ответственности. Но суды стали внимательнее проверять, действительно ли сделка причинила вред. Если в 2017-2019 гг. по этому основанию требования удовлетворялись в 67% дел, где оно заявлялось, то в 2024 - начале 2025 г. в 59%. Реальные, возмездные и экономически обоснованные сделки удается отстоять все чаще.
Также часто встречающееся основание. В 2017-2019 гг. оно заявлялось в 40,5% дел, в 2020 г. даже в 53,9%, а в 2024 - начале 2025 г. только в 25,0% дел, пропустив вперед убытки и неподачу заявления о банкротстве.
На директора была возложена субсидиарная ответственность ввиду неполной передачи конкурсному управляющему документации должника, в том числе первичных документов по дебиторской задолженности, что повлекло невозможность взыскания указанной дебиторской задолженности и погашения за ее счет требований кредиторов. При этом, директор передал конкурсному управляющему базу 1С, содержащую недостоверные сведения («обрезана», есть ручное редактирование проводок). Суд посчитал, что искажение бухгалтерской отчетности совершено в целях сокрытия фактов недобросовестных действий контролирующих лиц, в том числе совершения подозрительных сделок, направлено на введение в заблуждение об активах должника, что сделало невозможным формирование конкурсной массы должника. Также дополнительным основанием ответственности стало совершение сделок по выводу денежных средств должника в пользу подконтрольных лиц Постановление от 29.01.2025 по делу № А60-31963/2020;
Директор не передал конкурсному управляющему документацию и имущество должника (запасы), что не позволило установить объем имущества, идентифицировать имущество, установить его место нахождения, взыскать дебиторскую задолженность. Привлечен к субсидиарной ответственности. Постановление от 17.05.2024 по делу № А60-45780/2021;
В другом деле директор также привлечен к субсидиарной ответственности по двум основаниям. За непередачу конкурсному управляющему запасов и документации о дебиторской задолженности, отраженных в бухгалтерских балансах, и совершение существенных платежей в пользу аффилированных лиц без представления документов, подтверждающих их возмездность, при наличии значительных обязательств перед кредиторами. Размер ответственности составил 498 млн руб. Постановление от 11.03.2024 по делу № А07-6812/2020.
Принципиальный момент здесь доказать суду, что в результате непредоставления сведений, непередачи документов не удалось сформировать конкурсную массу, установить перечень дебиторов и т.п. Отсутствие подобных последствий, вины, причинно-следственной связи освобождает от ответственности или позволяет уменьшить размер СО:
В деле о банкротстве строительной компании КУ обратился с заявлением о привлечении к субсидиарной ответственности директоров за доведение до банкротства и за непередачу документов. Директора привлечены к ответственности за нецелевое использование денежных средств должника, что привело к его банкротству. Полученные средства дольщиков направлялись на иные цели, не связанные с осуществлением должником хозяйственной деятельности, а именно на выдачу займов третьим лицам, строительство базы отдыха, сетей водоснабжения, принадлежащих иным лицам, совершение иных сделок по выводу активов, в том числе в пользу аффилированных лиц. При этом по основанию непередачи документов в привлечении к ответственности отказано. Кроме того, что значительная часть документации была передана, суд установил также, что дебиторская задолженность взыскана в судебном порядке либо по ней истекли сроки исковой давности, поэтому передача документации не повлечет пополнение конкурсной массы Постановление от 11.03.2024 по делу № А07-21667/2017;
Среди иных оснований по привлечению к субсидиарной ответственности кредитор заявлял непередачу документации должника. Отказано, поскольку фактически единственным активом должника являлась дебиторская задолженность, сроки взыскания которой истекли еще до банкротства Постановление от 27.05.2024 по делу № А50-23017/2022.
ТРЕНДЫ: доля дел с этим основанием снизилась с 40,5% до 25,0%, а доля удовлетворенных требований по нему с 75% до 50%. Частично это объясняется тем, что заметная часть споров теперь рассматривается вне процедуры банкротства, где конкурсного управляющего нет и это основание встречается реже. Частично тем, что суды последовательно требуют доказать, какой именно вред причинила непередача документов (см. примеры выше). Но расслабляться не стоит: в каждом втором деле, где это основание заявлено, оно по-прежнему срабатывает.
Если более половины всех требований касаются налоговых доначислений - вина в банкротстве презюмируется.
На практике в сухом остатке это выглядит так: в случае банкротства компании из-за агрессивной налоговой оптимизации долги организации будет погашать ее собственник и руководитель. Потому что 80% налоговых споров касаются именно завышения расходов и вычетов по НДС оформлением отношений с компаниями-«однодневками». В 2017-2019 гг. это основание заявлялось в 7,5% дел, в 2020 г. в 6,7%, а в 2024 - начале 2025 г. нам встретилось лишь одно такое дело из 136. Поэтому большая часть примеров ниже взята из дел 2020 года.
Бизнес был представлен группой компаний, состоящей из Производителя, Хранителя активов, который сдавал производственные помещения Производителю и Должника, который занимался реализацией продукции.
В отношении Должника проведена выездная налоговая проверка, в ходе которой доначислены налог на прибыль и НДС. Поводом для доначислений стала «агентская схема». Должник в роли агента двух обществ (Принципалы) закупал у Производителя продукцию и поставлял ее покупателям по договорам поставки, продукция фактически отгружалась со склада Производителя сразу конечным покупателям. За поставленную продукцию покупатели перечисляли денежные средства на расчетный счет Должника, который самостоятельно осуществлял расчет с Производителем продукции, а остальную сумму перечислял в адрес Принципалов. Указанные общества, выступая в качестве принципалов по агентским договорам с должником, в свою очередь также являлись агентами других организаций - принципалов, в связи с чем, денежные средства далее по цепочке фиктивных принципалов перечислялись иностранным компаниям, подконтрольным конечным бенефициарам, либо обналичивались через физических лиц. Поскольку Должник и Принципалы в своей налоговой отчетности отражали доходы не от объемов реализованной продукции, а от суммы своего агентского вознаграждения, организованная схема позволила вывести из под налогообложения выручку в размере 5 млрд руб. В результате бенефициары и директор Должника привлечены к субсидиарной ответственности в сумме 730 млн руб. поскольку указанные действия привели к привлечению Должника к налоговой ответственности, выбытию денежных средств и как следствие к банкротству, требования налогового органа составили 99% общего размера требований кредиторов Постановление от 01.12.2020 (по существу), 30.06.2022 (о размере СО), 14.03.2023 (о пересмотре судебных актов) по делу № А50-8722/2017 ;
Общество осуществляло строительство и ремонт помещений магазинов торговых сетей. В ходе проведения проверки налоговым органом было установлено, что привлекаемые субподрядные организации имеют признаки «фирм-однодневок». Субподрядчики использовались лишь для оформления счетов-фактур и первичных документов, необходимых для получения налоговых вычетов, без реального осуществления деятельности. В результате проведенной проверки доначислен НДС. Впоследствии директор привлечен к субсидиарной ответственности, в том числе с учетом того, что размер требования налогового органа составляет 98% от совокупного размера требований всех кредиторов. Суд пришел к выводу о том, что неправомерное поведение директора, выразившееся в создании схемы взаимоотношений с контрагентами, которая привела к получению необоснованной налоговой выгоды, занижению налогооблагаемой базы и дальнейшему доначислению сумм налогов, послужило причиной доведения общества до банкротства. Размер СО составил 26 млн руб. Постановление от 23.07.2020 по делу № А50-18480/2017;
Выездной налоговой проверкой (ВНП) в отношении должника установлено, что ряд поставщиков и субподрядчиков подставные фирмы. Должник, ссылаясь на наличие правоотношений с этими организациями, подавал декларации, отражающие необходимость возврата НДС по операциям с этими лицами. По результатам ВНП доначислен НДС. Впоследствии единственный участник-директор привлечен к СО в связи с совершением налогового правонарушения и наличием более 50% требований у налогового органа. Стоит отметить, что размер СО в данном случае был значительно снижен до 2% требований, поскольку в ВНП установлено совершение правонарушения по неосторожности, а не умышленно, требования кредиторов погашены на 23% в размере 15 млн руб. Однако в отношении размера ответственности это, конечно, случай, а не правило, поскольку у кассационной инстанции при первом обжаловании были иные выводы, а на втором круге рассмотрения спора в кассационную инстанцию он не обжаловался Постановления от 26.10.2020, от 21.06.2024 по делу № А50-34221/2018.
ТРЕНДЫ: в статистике последнего периода это основание почти исчезло. Почему так, по одной выборке сказать нельзя, и объяснять это «пониманием предпринимателей» мы бы тоже не стали. Совокупность факторов скорее всего, в том числе административных. Сама презумпция продолжает действовать и, с учетом текущего административно-налогового контроля и дефицита бюджета вывод прежний: возможности экономии на «однодневках» нет. Ни в теории, ни на практике.
То есть все те документы, которые в соответствии с законами компания должна хранить. Введение этой презумпции объясняется тем, что в случае отсутствия подобной информации кредиторам будет сложно или невозможно установить конечных выгодоприобретателей общества, понять истинную систему принятия решений, одобрения сделок и т.п.
В проанализированных нами делах это основание встречается единично: несколько дел в 2017-2020 гг. и ни одного в 2024 - начале 2025 г. Как правило, оно идет в связке с непередачей бухгалтерской документации. Так, в деле 2020 года привлекли к субсидиарной ответственности за непередачу документов, подлежащих обязательному хранению, в совокупности с непередачей бухгалтерской документации. Конкурсному управляющему никакие документы должника не передавались. Непередача корпоративных документов компании не являлась определяющим обстоятельством привлечения к ответственности, но тем не менее как ссылка в судебном акте присутствует.
Бенефициар компании, как бывший директор, привлечен к ответственности за снятие со счета должника денежных средств для выдачи заработной платы, которая фактически не производилась. При этом размер снятых средств был сопоставим размеру требований кредиторов, в результате чего стало невозможным удовлетворение требований кредиторов.
Номинальные участники материнской компании, являющейся крайним исполнительным органом должника, привлечены за непередачу бухгалтерской и обязательной документации должника, что привело к сокрытию информации об имуществе должника, за счет которого могли быть погашены требования кредиторов. Со всех привлеченных лиц солидарно взыскано 17 млн руб. Постановление от 29.01.2020 по делу № А71-14233/2013.
Например, в ЕГРЮЛ есть отметка о недостоверности сведений об адресе организации, либо на ФЕДРЕСУРСЕ не опубликовано сообщение о величине чистых активов Должника-АО и т.п. Не поленитесь и проверьте, все ли сведения вашей компанией публикуются на ФЕДРЕСУРСЕ в установленных случаях, а ЕГРЮЛ отражает реальную информацию.
За период 2017-2019 года дел, касающихся подобных обстоятельств, нам не встретилось, в 2020 году встретилось одно, в 2024 - начале 2025 года два дела, в которых контролирующие лица привлечены к ответственности за невнесение обязательных сведений в государственные реестры в совокупности с иными действиями/бездействиями.
В ходе проведения банкротства установлено, что деятельность должника сводилась только к одному ее виду - аренда нежилого помещения, принадлежащего ГУП. Аренда оплачивалась за счет внесения директором-участником наличных денежных средств и поступления денежных средств из других источников (за оказанные услуги). Впоследствии перед ГУП образовалась задолженность по арендной плате, которая была взыскана в судебном порядке. После вынесения решения суда о взыскании задолженности, поступления на счета должника прекратились, бухгалтерская отчетность в налоговый орган не представлена. После возбуждения дела о банкротстве общество было исключено из ЕГРЮЛ в связи с наличием в реестре недостоверных сведений о месте его нахождения. По обращению временного управляющего общество было восстановлено в ЕГРЮЛ. В результате директор-участник привлечен к субсидиарной ответственности за выбор недобросовестной модели ведения бизнеса, неустранение недостоверности сведений в ЕГРЮЛ об адресе должника, что сделало невозможным установление места нахождения имущества и документации должника, сокрытие информации о действительном имущественном состоянии должника путем предоставления недостоверной отчетности. Размер СО составил 1,7 млн руб. Постановление от 16.02.2024 по делу № А07-29793/2020;
В другом деле контролирующее должника лицо привлечено к ответственности по данному основанию, но в старой редакции Закона о банкротстве, когда основание было не конкретизировано, а звучало обобщенно как бездействие контролирующих лиц, повлекшее банкротство. Росимущество привлечено к субсидиарной ответственности за бездействия по смене в ЕГРЮЛ недостоверных сведений об учредителе предприятия, бездействия по смене его организационно-правовой формы на соответствующую закону форму, а также бездействие по принятию имущества предприятия в установленном порядке в федеральную собственность, не наделению последнего указанным имуществом, которое фактически находилось в пользовании предприятия, что повлекло за собой отсутствие возможности осуществить расчеты с кредиторами должника Постановление от 30.01.2024 по делу № А07-21252/2022.
В делах о привлечении за невозможность полного удовлетворения требований кредиторов по общему правилу размер ответственности составляет всю сумму задолженности, не погашенной перед кредиторами.
В состав субсидиарной ответственности входит как, например, неуплаченная налоговая недоимка, так и задолженность перед другими кредиторами, хотя в основе требования по субсидиарной ответственности лежал только факт налогового правонарушения руководителя Должника.
В целом кроме обязательств перед непосредственными кредиторами в состав субсидиарной ответственности также входят текущие платежи, возникшие за период проведения процедур банкротства. Это могут быть налоговые обязательства, включая пени, которые набегают за длительное время проведения банкротства. Также к текущим платежам относятся расходы на оценку имущества должника, оплату услуг торговой площадки, публикаций, почтовых расходов, охрану имущества, заработную плату работников в случае продолжения деятельности должника какой-то период. Текущие платежи погашаются в ходе банкротства за счет имущества должника в первую очередь. Соответственно, своим объемом уменьшая размер погашения требований кредиторов, возникших до возбуждения дела о банкротстве. В декабре 2025 года Верховный Суд прямо перечислил, что входит в размер ответственности (подробнее в п. 6 (И)).
Однако размер субсидиарной ответственности подлежит уменьшению до суммы вреда, причиненного имущественным правам кредиторов по вине конкретного привлеченного лица. Например, размер ответственности снижается до суммы вреда, причиненного непредоставлением сведений, непередачей документов или имущества.
Размер убытков контролирующих лиц контрагентов, через которых транзитом выводились деньги должника, был снижен до 500 000 руб. за одного подконтрольного контрагента, учитывая их пассивную роль (пассивное бездействие). Бенефициар привлечен к полному размеру убытков 114 млн. Постановление от 25.06.2024 по делу N А60-31963/2020
Также в другом деле размер субсидиарной ответственности одного из контролирующих лиц был снижен до 500 000 руб. Данным лицом были совершены сделки должника, которые в будущем использовались для вывода активов. То есть сами по себе сделки не повлекли причинение вреда должнику. Однако в дальнейшем на основании таких сделок были выведены активы должника. Иные контролирующие лица привлечены к полному размеру ответственности в сумме 6,5 млн руб Постановление от 21.06.2024 по делу N А50-35186/2017.
Отдельный момент касается номинальных директоров и участников компаний. Согласно позиции судов они не освобождаются от ответственности, поскольку все равно обладали распорядительными функциями. Однако величина их ответственности может быть существенно снижена, если они докажут, что не являлись реальными руководителями компании и если благодаря предоставленным этим лицом сведениям установлено фактически контролировавшее должника лицо.
Ответственность номинального участника-директора была снижена с 34 млн руб. до размера текущих кредиторов и 1% реестровых кредиторов (примерно 650 тыс.) поскольку он фактически не управлял должником и «сдал» всю группу контролирующих лиц. Контролирующие лица - участники и руководители других компаний группы привлечены к субсидиарной ответственности на 34 млн руб Постановление от 27.02.2024 по делу № А76-16726/2020.
Тут же отметим, что перевод на номинала может не спасти и в том случае, когда фактические обстоятельства сами свидетельствуют о номинальности официальных лиц и фактическом руководстве скрытого лица.
Бенефициар перевел общество на номинала. При этом остался распорядителем расчетного счета должника. В результате оба привлечены к субсидиарной ответственности в размере 6 млн руб. Постановление от 20.02.2024 по делу N А76-2713/2022.
ТРЕНДЫ: суды снижают размер СО, подробно разбираясь в роли каждого конкретного лица, и особенно заметно для тех, кто помог установить реальных бенефициаров. Но это скорее индивидуальный подход, чем массовая тенденция: доля дел, в которых размер СО уменьшили, составила 32,3% в 2017-2019 гг., 11,2% в 2020 г. и 25,0% в 2024 - начале 2025 г. С декабря 2025 года такой подход закреплен и в разъяснениях Верховного Суда (см. п. 6 (И)).
Рассмотренные выше дела по своей сути относятся к первому виду субсидиарной ответственности - за невозможность погашения требований кредиторов. А Закон, напомним, предусматривает их аж четыре.
Смежным видом ответственности является взыскание с руководителей Должника убытков, причиненных банкроту их виновными действиями. То есть, вины в объективном банкротстве у этих лиц нет, но доказано, что ими совершены отдельные сделки, причинившие ущерб. Например, они выкупили актив по заниженной стоимости. Сама по себе сделка банкротства не повлекла, но установлено, что цена существенно отличалась от рыночного уровня. В этом случае ответчики привлекаются к ответственности, но в виде возмещения конкретных сумм убытков. И, что опять же важно, суд сам по своей инициативе может решить, что конкретно в этом случае нет вины в банкротстве, но есть вина в отдельных эпизодах причинения убытков обществу. Даже если иск заявлен именно о субсидиарной ответственности. Но может поступить и наоборот, если установит, что не только в ущербе виновно лицо, но и во всем банкротстве Должника.
Между должником и ИП-супругой собственника бизнеса был заключен договор оказания услуг по уборке лестничных клеток и иного обслуживания жилого фонда должника. Фактически работы выполнялись должником самостоятельно. В результате с директора, собственника бизнеса-участника должника и его супруги солидарно взысканы убытки в размере перечисленных сумм по договору. При этом в привлечении к субсидиарной ответственности отказано, поскольку действия привлекаемых лиц, в том числе по совершению оспоренных перечислений, не привели к банкротству должника, не являлись значительными по сравнению с размером реестра требований кредиторов Постановление от 14.02.2024 по делу № А60-18427/2021.
После возбуждения дела о банкротстве собственницей бизнеса были выведены денежные средства должника по договорам оказания юридических услуг и агентскому договору, которые впоследствии были признаны недействительными. В итоге суд не привлек ее к субсидиарной ответственности, но взыскал убытки в размере выведенных денежных средств по оспоренным договорам. Суд посчитал, что совершенные участником-руководителем должника сделки по выводу активов не явились причиной банкротства, поскольку не были крупными для должника, размер активов, включенных в конкурсную массу, близок к размеру реестра требований кредиторов. Объективной причиной банкротства явились обстоятельства, на которые привлекаемое лицо существенного влияния оказать не могла, а именно - предъявление банками требований о досрочном возврате кредитов по договорам поручительства Постановление от 17.04.2024 по делу № А76-12873/2018.
ТРЕНДЫ: Доля взыскания убытков растет. Требования о возмещении убытков заявлялись в 16,5% дел 2017-2019 гг. и уже в 37,5% дел 2024 - начала 2025 г. Взысканием убытков закончились 13,1% дел первого периода и 19,1% последнего. В отношении данной тенденции можно сказать, что суды стали более глубоко разбираться в причинах банкротства, не привлекая контролирующих лиц к субсидиарной ответственности за доведение до банкротства, а взыскивая убытки за конкретные действия.
Обратная сторона, которую здесь нужно уловить, особенно любителям агрессивной налоговой оптимизации. Представим, будет доказано, что по инициативе директора в адрес однодневки перечислено 120 млн. руб., то налоговая недоимка будет составлять по этой сделке (условно) 20 млн. НДС и 20 млн. налога на прибыль, в сумме 40 млн. рублей. В таком случае возможны два варианта развития событий: если будет доказано, что этой сделкой причинен ущерб кредитору, и по этой причине компания стала банкротом, то размер субсидиарной ответственности 40 млн. руб. - столько, сколько требует налоговый орган. Но если переквалифицировать эту сделку в причинение ущерба самой компании - то с директора в пользу Должника надлежит взыскать все 120 млн. рублей. Поэтому опять же каждая конкретная ситуация требует своего тщательного обдумывания.
Вернемся к отдельным видам ответственности при банкротстве компании. По сути, мы разобрали с вами ответственность за само банкротство (за невозможность рассчитаться с кредиторами), за отдельный ущерб, причиненный должнику его руководителями, теперь необходимо отметить нюансы ответственности за не подачу самим должником заявления о собственном банкротстве.
Закон устанавливает, что при появлении признаков неплатежеспособности или недостаточности имущества (и в ряде других случаев, перечисленных в законе) руководитель должника (директор, ликвидатор) обязан подать соответствующее заявление о «само банкротстве». У директора для этого есть 1 месяц, у ликвидатора 10 дней. В случае нарушения этой обязанности или несоблюдения срока лицо отвечает за те обязательства, которые возникли после истечения срока для подачи. То есть, его ответственность ограничена. По этому основанию может быть также привлечено лицо, на которое возложена обязанность по созыву заседания для принятия решения о подаче заявления должника о банкротстве и (или) принятию такого решения и (или) подаче данного заявления в суд.
Данное основание продолжает оставаться популярным: в 2017-2019 гг. его заявляли в 46,7% дел, в 2020 г. в 42,7%, в 2024 - начале 2025 г. в 32,4%.
Среди прочих оснований контролирующие лица привлечены к субсидиарной ответственности за неподачу заявления о банкротстве компании. При этом по данному основанию привлечен как директор-участник (50%), так и второй участник (50%). Судами установлено, что к концу календарного года у должника появились признаки банкротства, поскольку размер его обязательств превысил стоимость активов. Соответственно, в течение месяца директор должен был обратиться в суд с заявлением о банкротстве компании. Однако директор заявление о банкротстве не подал. Второй участник не инициировал банкротство после истечения срока на проведение очередного общего собрания участников. В результате за неподачу заявления о банкротстве с директора-участника взыскано 45 млн руб., со второго участника солидарно с директором-участником взыскано еще 30 млн руб., исходя из размера обязательств должника, возникших после истечения сроков на подачу заявления о банкротстве для каждого лица Постановление от 05.03.2024 по делу № А76-48239/2019;
На основе подготовленного аудитором анализа финансового состояния должника суды пришли к выводу, что в определенный период деятельность должника стала носить убыточный характер. На момент вступления в правоотношения с кредитором должник уже обладал признаками неплатежеспособности. Соответственно, должен был обратиться с заявлением о банкротстве, а не вводить в заблуждение кредитора о возможности исполнения обязательств перед ним. В итоге директор-участник привлечен к субсидиарной ответственности в размере 1 млн руб. Дополнительным основанием ответственности также стала невозможность погашения требований кредитора ввиду действий контролирующего лица Постановление от 25.03.2024 по делу № А60-26188/2023.
По данному основанию ответственность возлагается только если после наступления обязанности обратиться в суд с заявлением о банкротстве появились новые кредиторы. Размер такой ответственности составляют именно новые обязательства, возникшие после истечения срока для подачи на банкротство. Поэтому в случае, если новых обязательств не возникло, то контролирующие лица по данному основанию к ответственности не привлекаются.
Такой правовой механизм связан с защитой прав кредиторов, не осведомленных по вине руководителя должника о его неплатежеспособности. В случае наличия признаков неплатежеспособности, директор обязан обратиться в суд с заявлением о банкротстве подконтрольной компании. То есть публично сообщить о состоянии банкротства. Не подавая заявление о банкротстве, директор замалчивает о возникновении признаков банкротства. Продолжает вступать в правоотношения с новыми контрагентами, заключая новые сделки. Соответственно, обманывая контрагентов о возможности исполнить перед ними обязательства. Очевидно, что если бы контрагенты знали о банкротном состоянии компании, то они не заключали бы с ней сделок. Поэтому за неподачу заявления о банкротстве руководитель несет субсидиарную ответственность по обязательствам перед новыми кредиторами.
Установив, что признаки банкротства у должника возникли по итогам 2014 года, о чем руководителю должно было быть известно на момент формирования и сдачи бухгалтерской отчетности общества (07.04.2015), следовательно, в месячный срок с указанного периода руководитель должника должен был обратиться в суд с заявлением о признании должника банкротом, однако данную обязанность не исполнил. При этом приняв во внимание, что после 07.05.2015 никаких новых обязательств перед кредиторами у общества не возникло, у должника сохранялась лишь ранее возникшая задолженность перед ресурсоснабжающими организациями, суд не усмотрел оснований для привлечения руководителя к субсидиарной ответственности в связи с несвоевременной подачей заявления о признании должника банкротом Постановление от 31.01.2024 по делу № А50-19861/2015.
Аналогично в других делах. Среди иных оснований по привлечению к субсидиарной ответственности КУ вменяли неподачу заявления о банкротстве. Отказано, так как после появления неплатежеспособности новых обязательств перед кредиторами у должников не возникло Постановление от 14.02.2024 по делу № А07-13477/2021, Постановление от 08.04.2024 по делу № А60-61609/2022, Постановление от 02.05.2024 по делу № А60-47821/2021.
В отношении момента наступления обязанности по подаче заявления о банкротстве суды придерживаются подхода, что он возникает тогда, когда добросовестный и разумный руководитель в рамках стандартной управленческой практики, учитывая масштаб деятельности организации, должен объективно определить наступление критичного положения организации, которое свидетельствует о невозможности продолжения нормального режима хозяйствования.
При этом руководитель должника может доказать, что признаки неплатежеспособности были временными финансовыми трудностями, а не объективным банкротством. И он добросовестно рассчитывал на их преодоление в разумный срок, приложил необходимые усилия для достижения такого результата, выполняя экономически обоснованный план. Тогда такой руководитель может быть освобожден от субсидиарной ответственности на тот период, пока выполнение его плана являлось разумным, с точки зрения обычного руководителя, находящегося в сходных обстоятельствах.
Так, в деле о банкротстве транспортной компании суды установили, что дата наступления объективного банкротства гораздо позже заявленной даты конкурсным управляющим. По мнению конкурсного управляющего должник стал обладать признаками неплатежеспособности в результате прекращения исполнения обязательств перед отдельным кредитором, по заявлению которого впоследствии возбуждено дело о банкротстве. Суды констатировали, что после указанной даты общество вело стабильную хозяйственную деятельность, стабильно на добровольной основе исполняло обязательства перед кредиторами, производило расчеты с контрагентами, осуществляло платежные операции, предпринимало меры по взысканию дебиторской задолженности в судебном порядке. Общество имело значительное количество активов, совокупный размер которых превышал сумму долга перед отдельным кредитором, имело существенную выручку по итогам каждого календарного года, получило чистую прибыль. В связи с чем, несмотря на наличие задолженности перед отдельным кредитором, признаки объективного банкротства отсутствовали. Неоплата долга конкретному кредитору сама по себе не свидетельствует об объективном банкротстве и не может рассматриваться как безусловное доказательство, подтверждающее необходимость подачи заявления о банкротстве. Соответственно, суды установили более позднюю дату банкротства, когда образовалась задолженность перед остальными кредиторами. Поскольку новых обязательств после установленной даты не возникало, в привлечении к субсидиарной ответственности было отказано Постановление от 02.05.2024 по делу № А60-47821/2021;
Конкурсный управляющий обратилась с заявлением о привлечении к субсидиарной ответственности директора-собственника компании за неподачу заявления о банкротстве, невозможность погашения требований кредиторов и взыскании убытков. Отказано. Кредиторов у должника два - монтажная компания и налоговая. Должник на протяжении всего времени до банкротства продолжал исполнять обязательства по оплате обязательных платежей и заработной платы. При этом должник получал оплаты от контрагентов. Задолженность перед вторым кредитором оспаривалась в судебном порядке, имелись встречные требования должника. Судом первой инстанции взаимные притязания сторон удовлетворены в соотносимых размерах, однако апелляционный суд вынес решение в пользу кредитора. Поэтому до рассмотрения указанного дела по существу ситуация банкротства не была очевидной. Соответственно, обязанности по подаче заявления о банкротстве в рассматриваемый период не возникло Постановление от 29.03.2024 по делу № А60-62532/2020;
После прекращения дела о банкротстве застройщика кредитор обратился с иском о привлечении к субсидиарной ответственности. За неподачу заявления о банкротстве отказано поскольку контролирующие лица принимали меры по выходу из кризиса, что свидетельствует о наличии определенного экономического плана по выводу предприятия из кризиса и исполнению обязательств перед кредиторами. Однако к ответственности все же привлечены по другим основаниям Постановление от 18.04.2024 по делу № А60-34230/2021.
ТРЕНДЫ: заявляют это основание по-прежнему часто, а вот срабатывает оно все реже. В 2017-2019 гг. требования по нему удовлетворялись в 62% дел, где оно заявлялось, в 2020 г. в 45%, в 2024 - начале 2025 г. только в 34%. Главная причина видна из примеров выше: суды последовательно требуют от заявителя доказать и момент объективного банкротства, и появление новых обязательств после него. Нет новых кредиторов - нет и ответственности по этому основанию.
Останавливаться на третьем виде ответственности за нарушение закона о банкротстве мы не будем.
Обратим внимание на несколько принципиальных моментов, которые необходимо иметь в виду в случае возникновения рисков субсидиарной ответственности:
(А) Заявление о привлечении к субсидиарной ответственности может быть подано в ходе любой процедуры банкротства. Ошибочно мнение, что сначала надо уйти в конкурсное производство, рассчитаться, а вернее не рассчитаться со всеми кредиторами и только потом идти с субсидиарной ответственностью. После возбуждения дела и, например, назначения процедуры наблюдения можно смело такое заявление подавать. Суд не остановит тот факт, что итоговая величина неудовлетворенных требований пока не установлена. Закон разрешает рассмотреть заявление по существу, установить, что вина привлекаемых лиц доказана, а итоговую сумму можно будет определить после завершения конкурсного производства.
(Б) Одновременно с заявлением может быть подано ходатайство об обеспечении требований в виде наложения ареста на имущество привлекаемого лица. И суд это ходатайство может удовлетворить, даже если (см. п. (А)) еще только стадия наблюдения. При этом обеспечительные меры сохраняют свое действие до вынесения итогового акта по обособленному спору об ответственности.
(В) Заявлений о субсидиарной ответственности по одному делу может быть несколько как к разным лицам, так и к одним и тем же по разным основаниям Постановление от 25.06.2024 по делу № А60-31963/2020 в котором взысканы убытки с одних лиц, постановление по этому же делу от 29.01.2025, в котором привлекли к субсидиарной ответственности бенефициара и взысканы убытки с других лиц.
(Г) Предоставление суду отзыва является обязательным. При неуважительных причинах на ответчика может быть полностью возложено бремя доказывания отсутствия оснований для привлечения к ответственности. Иными словами, доказывать отсутствие своей вины придется вам, а не тому, кто требует привлечь вас к ответственности.
Более того, на практике даже при наличии отзыва суд указывает на переход бремени доказывания обратного на самого ответчика.
После прекращения дела о банкротстве кредитор обратился с заявлением о привлечении к СО единственного участника-директора.
На конец 2020 года общество имело чистую прибыль в размере 490 000 руб., на конец 2021 убыток в размере 5 835 000 руб., а запасы, финансовые и другие оборотные активы значительно снизились в 2021 году. Аналогичный бизнес по адресам (ранее используемых должником) был продолжен ответчиком через другие подконтрольные ему юридические лица, не отвечающие по долгам кредитора. Суд указал, что бремя доказывания опровержения лежит на ответчике. Ответчик не опроверг позицию кредитора о том, что банкротство наступило вследствие действий КДЛ. Банкротство вызвано выводом денежных средств должника. Разумные объяснения относительно хозяйственной деятельности общества, приведшей к снижению активов должника, и, как следствие, невозможности исполнить взятые на себя обязательства в результате обстоятельств независящих от контролирующих лиц, со стороны ответчика не представлены. Аргументы о том, что причиной банкротства послужили другие факторы, находящиеся вне сферы контроля ответчика, не приведены и не обоснованы. Участник-директор привлечен к субсидиарной ответственности Постановление от 01.02.2024 по делу N А07-17545/2022.
(Д) Перед подачей заявления о банкротстве заявитель должен за 15 дней сделать соответствующе сообщение на Федресурсе о таком намерении (в отношении себя, или в отношении другого должника). Поэтому отслеживать эту информацию для любой компании должно быть обязательным, чтобы заранее оценить перспективы субсидиарной ответственности и подготовиться к процессу.
(Е) Привлечение к субсидиарной ответственности возможно вообще вне рамок банкротства! Если дело о банкротстве прекращено по причине отсутствия средств для финансирования процедуры - кредитор может подать иск о субсидиарной ответственности. При этом у налогового органа возможности еще шире: если его заявление возвращено судом по этой же причине - он тоже может сразу идти в суд с подобным требованием.
(Ж) О сроках. Заявление о субсидиарной ответственности может быть подано в течение 3-х лет со дня, когда лицо, имеющее такое право, узнало или должно было узнать о наличии соответствующих оснований для привлечения к ответственности, но не позднее:
Причем когда иск предъявляется совместно несколькими заявителями, исковая давность не считается пропущенной, если хотя бы один из них не пропустил срок исковой давности на обращение с соответствующим требованием.
КУ в деле о банкротстве привлек к субсидиарной ответственности директора-участника, установление размера приостановлено. Дело о банкротстве было прекращено. После чего один кредитор обратился за установлением размера ответственности, спор выделили в отдельное дело. Остальные кредиторы присоединились. Самый крупный кредитор присоединился к иску уже при новом рассмотрении спора, после отмены апелляционной инстанцией. В отношении такого кредитора ответчик заявлял о пропуске срока на присоединение к иску и о пропуске срока исковой давности по требованию. Суд посчитал, что когда иск предъявляется совместно несколькими участниками, исковая давность не считается пропущенной, если хотя бы один из таких участников не пропустил срок исковой давности Постановление от 14.06.2024 по делу № А60-33819/2021.
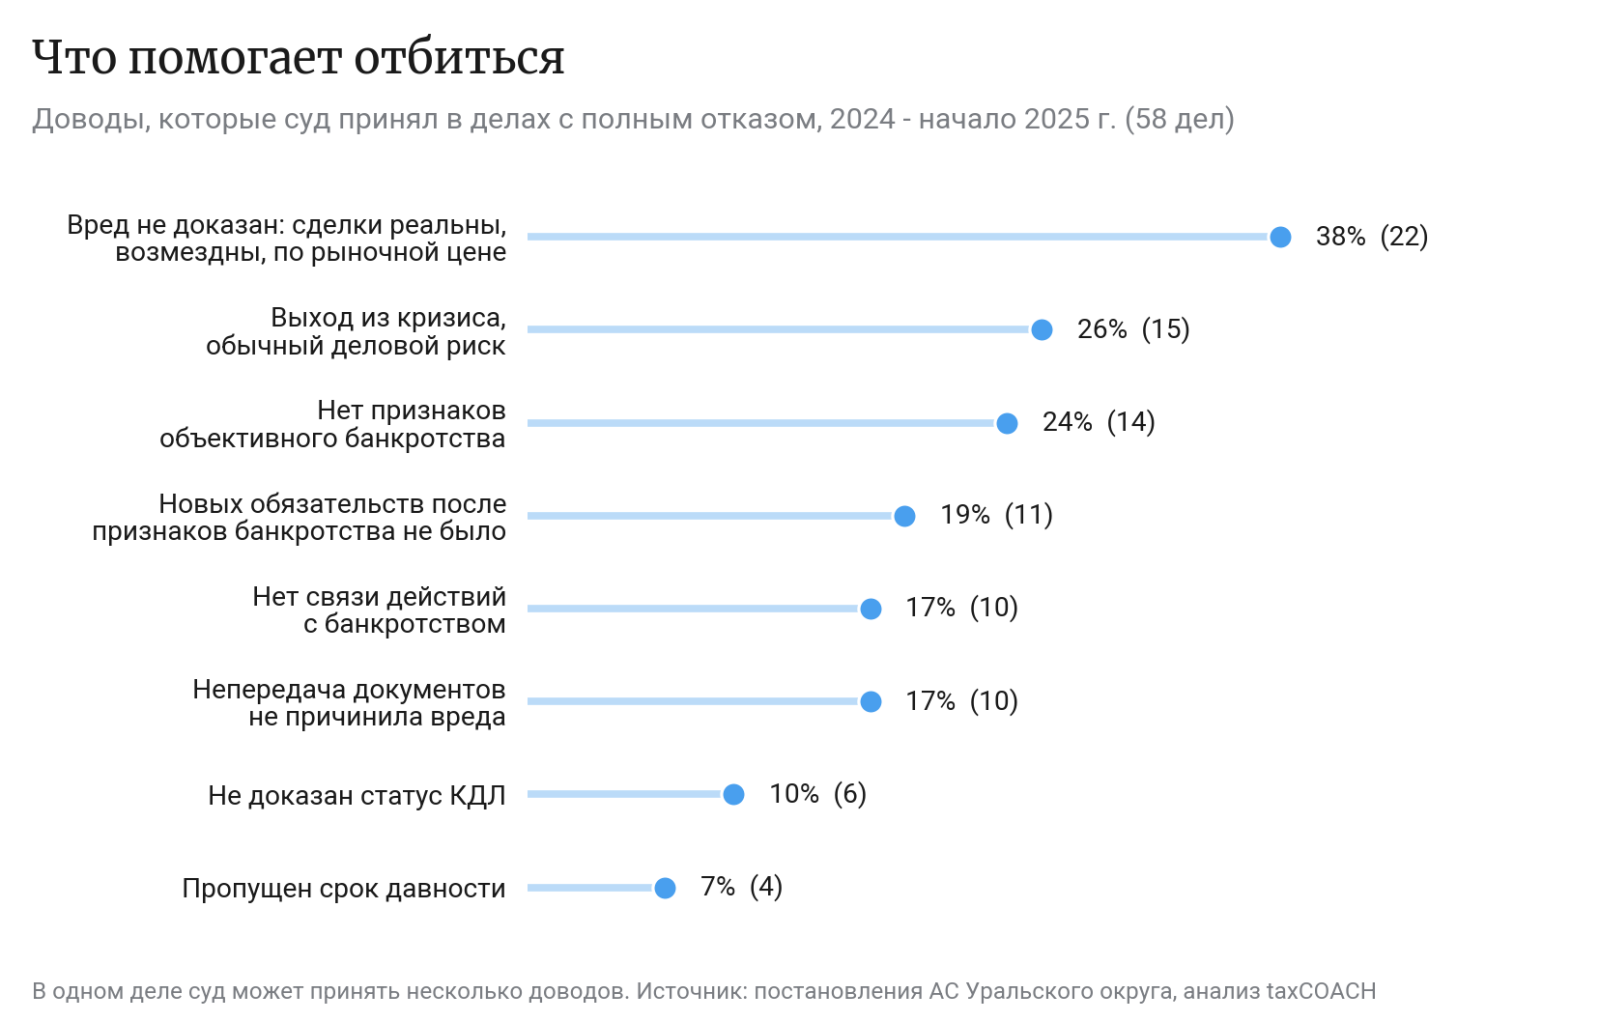
(З) О защите. Учитывая, что субсидиарная ответственность «не прощается» при личном банкротстве, заявление о ней требует незамедлительных и максимальных усилий. Из практики выигрышными основаниями являются (в скобках указано, в скольких из 58 дел 2024 - начала 2025 г. с полным отказом суд сослался на этот довод; в одном деле доводов может быть несколько):
доказано отсутствие причинения вреда должнику (сделка реальна, возмездна, отвечает рыночному уровню цен и т.п.) либо имел место незамедлительный возврат полученного по недействительным сделкам (22 дела);
отсутствие признаков объективного банкротства до начала процедуры (14 дел). Доказательства здесь - альтернативные финансовые анализы;
отсутствие причинно-следственной связи между действиями ответчика и банкротством (10 дел);
предпринимались действия по стабилизации ситуации, а решения не выходили за пределы обычного делового риска (15 дел). Доказательства - бизнес-планы, письменные стратегии, переписка с контрагентами о реструктуризации и т.п.;
указанное ранее «отсутствие вреда в связи с непередачей документов КУ» (10 дел);
после появления признаков неплатежеспособности новые обязательства перед кредиторами не возникли (11 дел). Это главный довод против ответственности за неподачу заявления о банкротстве;
(И) Новое в разъяснениях Верховного Суда. В декабре 2025 года Пленум Верховного Суда внес изменения в собственные разъяснения о привлечении контролирующих лиц к ответственности при банкротстве (постановление от 23.12.2025 № 42). Для собственников и руководителей важны четыре момента. Во-первых, ведение деятельности с обычным предпринимательским риском само по себе не основание для субсидиарной ответственности, если нет недобросовестности. Во-вторых, если ответчиков несколько (например, члены коллегиального органа), суд должен установить участие каждого конкретного лица в причинении вреда, одинаковая должность или общий статус КДЛ этого не заменяют. В-третьих, прямо перечислено, что входит в размер ответственности: реестровые требования и требования, заявленные после закрытия реестра, текущие платежи, финансовые санкции (кроме налоговых штрафов) и проценты за период банкротства. Требования, в отношении которых КДЛ доказал отсутствие связи между своими нарушениями и невозможностью их погасить, в размер не включаются. В-четвертых, с заявлением о привлечении к субсидиарной ответственности теперь может обратиться и прокурор.
И напоследок, классический вопрос
(А) Совершение любых операций должно иметь деловую цель.
И это мы сейчас вовсе не про налоговую оптимизацию говорим. Любая сделка должна иметь признаки добросовестного предпринимательского решения, то есть не выходить за пределы обычного делового риска и не быть направленной на причинение ущерба кредиторам. Тогда претензий гарантировано будет меньше, как в части взаимоотношений с налоговой, так и при банкротстве. Но это в части будущего.
Учитывая, что при банкротстве может оцениваться история с десятилетней и более давностью, здесь как в любой войне, которая неизбежна: оценить позиции сторон, понять свои перспективы и проработать стратегию, попутно решив чем можно пожертвовать. И спешный вывод активов здесь далеко не первоочередная задача, скорее последняя, если вообще допустимая. Необходимо запастись доказательствами разумности и добросовестности КДЛов при управлении компанией на протяжении нескольких лет до ее объективного банкротства. Суды прекрасно знают о существовании кассовых разрывов, временных финансовых трудностях и т.п. Демонстрация добросовестности и предоставление доказательств обычного хозяйствования гарантировано увеличит шансы на успех. Хорошо бы, чтобы нашелся оформленный план по улучшению финансовых результатов и т.п. Вот здесь и требуется подумать и подготовиться.
Между участниками общества возник корпоративный конфликт. В результате в деле о банкротстве к субсидиарной ответственности был привлечен один из участников, в пользу которого выводились денежные средства должника. Второму участнику удалось избежать ответственности, доказав что у должника отсутствовали объективные признаки банкротства, убыток сформировался непосредственно перед возбуждением дела о банкротстве и был вызван резким снижением выручки предприятия, объясняя данный факт распространением коронавирусной инфекции, нахождением в 2020 г. работников предприятия на карантине, что объективно препятствовало осуществлению производственной деятельности, а также потерей заказов от основного контрагента должника (предприятия оборонного комплекса). В рассматриваемый период у должника имелся ряд действующих договоров по изготовлению и поставке оборудования и изделий на значительные многомиллионные суммы. Реализованное должником оборудование являлось незначительной частью основных средств и реализовано ввиду отсутствия в нем производственной необходимости. После отчуждения должник продолжал осуществлять производственную деятельность Постановление от 19.02.2025 по делу N А60-48256/2020.
Ответчик убедил суд, что ухудшение финансового состояния было связано с распространением COVID. Введение ограничений в связи с распространением ковид повлекло закрытие предприятий торговли, конфликт с основным поставщиком товара, в результате которого должник лишился возможности надлежащим образом осуществлять свою хозяйственную деятельность, ответчики принимали активные меры для преодоления сложившейся ситуации, в том числе по финансированию деятельности должника за счет личных денежных средств, реализации имеющегося товара в целях получения выручки и расчетов с контрагентами, взысканию дебиторской задолженности, обращались в банк за реструктуризацией задолженности Постановление от 14.02.2024 по делу N А60-58441/2020.
Конкурсный управляющий в деле о банкротстве строительного ООО обратился с заявлением о привлечении к субсидиарной ответственности директора-участника в том числе за причинение убытков заключением невыгодного договора аренды. По договору аренды должник передал в пользование дочерней компании нежилое помещение за 1 руб. в месяц. В деле о банкротстве сделка была признана недействительной, с дочернего общества взыскана сумма сбереженных средств соответствующих арендной плате. Однако суд отказал в привлечении к ответственности, установив, что на момент совершения спорной сделки признаки неплатежеспособности у должника отсутствовали, отсутствовала просроченная задолженность по денежным обязательствам. Соответственно, цели причинить вред кредиторам не имелось. Вместо получения арендной платы от дочернего общества, которая в полном размере затем все равно была бы направлена на достройку жилого дома, оба участника группы сразу направляли имеющиеся денежные средства на строительство объекта. По утверждению ответчика, такого рода действия были направлены на удовлетворение интересов внешних кредиторов, снизили риски избыточных транзакций и издержки сторон на совершение соответствующих действий Постановление от 14.03.2024 по делу N А76-3895/2018.
Дело о банкротстве ООО было прекращено ввиду отсутствия финансирования. Кредитор обратился вне рамок дела о банкротстве с иском о привлечении к субсидиарной ответственности директора, единственного участника, доверительного управляющего долей участника, являющегося выгодоприобретателем по договору доверительного управления. В удовлетворении требований отказано. За неоспаривание договора поручительства отказано поскольку договор заключен в отсутствие кредиторов у должника, основной должник по обязательству мог расплатиться по договору. Предъявление требования к аффилированному лицу (обе компании находятся под контролем доверительного управляющего) не повлекло бы удовлетворение поскольку в деле о банкротстве этого лица удовлетворены только текущие требования Постановление от 27.05.2024 по делу N А50-23017/2022.
Статус бенефициара был установлен исходя из отношений с должником по безвозмездному предоставлению имущества. На протяжении длительного периода времени бенефициар предоставлял дорогостоящее имущество (завод) должнику безвозмездно. Должником не производилось ни одного арендного платежа, при этом арендодатель каких-либо попыток взыскания денежных средств не предпринимал, с требованиями о возврате денежных средств или расторжении договора аренды, в том числе в судебном порядке, - не обращался. При этом другим лицам часть того же имущества значительно меньшей площадью бенефициар сдавал в аренду на возмездной основе. Директор снимала деньги должника в значительном объеме с последующей выдачей "под отчет" самой себе. В связи с чем суд пришел к выводу, что выгоду от результатов хозяйственной деятельности должника бенефициар получал, в том числе наличными денежными средствами, выведенными руководителем в под отчет. Указанные обстоятельства позволили судам прийти к выводу, что бенефициар, несмотря на отсутствие у него официального статуса руководителя или участника должника, фактически являлся выгодоприобретателем от деятельности должника Постановление от 11.06.2024 по делу № А76-16795/2018.
(Б) Любое освобождение от должности должно сопровождаться добросовестной и полномасштабной передачей дел. Покидаете ли вы пост директора в абсолютно бесконфликтной ситуации, передаете ли дела арбитражному управляющему - неважно. Все документы должны быть переданы по реестру с описью каждого из них. Передача информационных баз, печатей и штампов также должна быть зафиксирована. ОБЯЗАТЕЛЬНО - сохранить у себя копии всех переданных документов (сканы, фото). Не известно, как может дальше обернуться ситуация.
(В) О тщательной проработке юридической модели бизнеса многие уже в курсе. Однако зачастую внутреннее содержание существенно хромает. Порядок принятия решения в обществе, распределение зон ответственности заранее должны быть приведены в соответствие с реальным положением дел.
Например, в одном деле дополнительные услуги защитили договор аренды. В результате правильно организованная группа компаний помогла бенефициарам избежать субсидиарной ответственности. Контролирующим лицам вменялась схема по выводу активов должника, путем создания центра прибыли (субарендатор) и центра убытка (должник - арендатор) посредством заключения между должником и обществом договора субаренды. По договору производилась плата за аренду и дополнительные услуги по стирке, сушке, глажке, частичному ремонту белья и спецодежды сотрудников, клининговые услуги, замена ковриков и иные сопутствующие услуги, связанные с эксплуатацией отеля. Субарендатор имел для оказания должнику дополнительных услуг достаточную базу сотрудников. Существенную часть выручки должник получал именно от деятельности этого отеля. У должника напротив в штате не было работников для обслуживания и содержания отеля, сделки с иными организациями, которые оказывали бы услуги по содержанию имущества должником не заключались. В связи с чем суд счел отношения по договору реальными Постановление от 20.02.2025 по делу № А60-46145/2020.
В другом деле, напротив, суд не усмотрел правомерность распределения ролей в группе компаний. Экономическая модель деятельности группы предполагала формирование на должнике "центра убытков" в результате того, что поставляемый товар фактически использовался иными участниками экономической группы, а встречное предоставление фактически отсутствовало. Справедливого распределения имущественных благ внутри экономической группы не было. Товар продавался должником аффилированным лицам фактически безвозмездно. Также был осуществлен вывод активов должника аффилированным лицам. В результате суд взыскал с каждого аффилированного лица убытки по выведенному имуществу, директора-участника привлек к субсидиарной ответственности Постановление от 27.06.2024 по делу N А76-33923/2017.
(Г) «Уходя, уходи». Если уж происходит смена собственников и иные масштабные преобразования, то сопровождение их должно быть максимально корректным. С выплатой действительной стоимости доли, с уплатой налогов, со сменой подписантов в банковской карточке и т.п. Иначе результат будет обратный. Судьи сочтут, что их откровенно пытаются обмануть.
Так, в одном из дел суды установили факт номинальности последующих после бенефициара руководителей и учредителей, поскольку новые участники были приняты в состав участников должника с минимальными взносами в уставный капитал при последующем выходе бенефициара из общества при условии наличия у должника активов и непредъявления бенефициаром требований о выплате ей действительной стоимости доли при выходе из общества. В результате бенефициар была привлечена к субсидиарной ответственности Постановление от 11.06.2024 по делу № А76-16795/2018.
Среди других лиц бывший участник привлечен к ответственности как фактический руководитель должника. Сначала он владел долей 50%, потом 15% потом вышел. Суд счел, что несмотря на выход он оставался непосредственным руководителем общества. Являлся финансовым директором, заключал договоры, в том числе с кредитором-заявителем, контролировал ход исполнения условий договора, а также подписывал акты оказанных услуг, акты приема-передачи и счета-фактуры, то есть являлся контролирующим лицом, имеющим право давать указания. В его пользу производились перечисления денежных средств, с указанием в подотчет, после поступления их от контрагентов. Документы, подтверждающие обоснованность перечислений, не представлены. Также о его управлении обществом даны показания двух участников-номиналов. Другое лицо директор-участник являлся руководителем общества в период возникновения задолженности перед кредитором. Сдавал отчетность, имел доступ к расчетному счету, соответственно совершал действия по перечислению фактическому руководителю денежных средств с указанием в назначении платежа "В подотчет». Также привлечен к субсидиарной ответственности Постановление от 29.03.2024 по делу № А76-37829/2018.